دفتر الأستاذ
شاهد فى الموضوع
يلاحظ أن دفتر اليومية لا يفي ولا يظهر المعلومات المالية المطلوبـة أو المرغوب في معرفتها عن المنشأة، فهو في جوهره لا يعدو أن يكون أكثر مـن تـدويـن مسلسل العمليات المالية الخاصة بالمنشأة. فمثلا إذا أراد مالك المنشـاة معرفة رصيد المدينين فإنه لا يستطيع ذلك بمجرد النظر إلى دفتر اليوميـة أو تقليب صفحاته، وإن كان يمكنه الوصول إلى معرفة المطلوب ولكن بطريقـة مطولـة وشاقة تزيد من احتمالات وقوع الأخطاء.
جوهر فكرة دفتر الأستاذ انه سجل تنقل إليه العمليـات الخاصـة بكل حساب على حدة، سواء كانت مدينة أو دائنة حيث تثبت في صفحة مستقلة واحدة أو أكثر، والتي يمكن منها استخراج رصيد الحساب. وهذا يعني إعادة تبويب البيانات المسجلة في دفتر اليومية تبويبا نوعيا وذلك بتجميع العمليات المتشابهة لكل بند فـي حساب واحد. فبعد تسجيل العمليات في دفتر اليومية يتم إثبات آثارها على الحسابات المحددة لكل قيد في الحساب المخصص له في دفتر الأستاذ. وتأخذ الحســـــابات فـي دفتر الأستاذ العام الشكل التالي:
نموذج حساب في دفتر الأستاذ
| مدين حـ/ ……………. دائن | |||||||
| المبلغ | البيان | رقم القيد في دفتر اليومية | التاريخ | المبلغ | البيان | رقم القيد في دفتر اليومية | التاريخ |
|
|
|||||||
الترحيل إلى دفتر الأستاذ
Posting To The Ledger
يطلق على عملية نقل طرفي القيد من دفتر اليومية إلى دفتر الأستاذ مصطلح الترحيل من دفتر اليومية إلى دفتر الأستاذ. ولعل هذا مايبرر وجود خانة فـي دفـتـر اليومية يوضع فيها رقم صفحة الأستاذ التي يتم ترحيل كل طرف من طرفي كل قيـد إليها، ويتم الترحيل إلى دفتر الأستاذ في أي وقت لاحق لعملية التسجيل فـي دفـتـر اليومية شريطة أن يكون الترحيل سابقا لنهاية الفترة المحاسبية.
وكما يدون رقم صفحة الأستاذ التي يتم ترحيل الطرف المعين من القيد إليـها في الخانة المخصصة لذلك بدفتر اليومية، فإنه يصبح من المنطقي تخصيص خانة في كل جانب من جانبي حساب الأستاذ ليدون فيها رقم صفحة اليومية التي يوجد فيـها القيد الذي تم ترحيل أحد طرفيه للحساب المعني. ويطلق على هذه العملية الفهرسـة المزدوجة Cross- Indexing. ولا شك أن هذه الفهرسة المزدوجة تساعد فـي تتبـع العمليات المختلفة التي تم ترحيلها وكذلك تفيد حال القيام بعملية المراجعة.
خطوات الترحيل
وتتبع الخطوات التالية لترحيل القيود من دفتر اليومية العامة إلى دفتر الأستاذ العام:
- يحدد في دفتر اليومية اسم الحساب الأول (الطرف المدين) الـذي يتضمنـه قـيـد اليومية.
- يسجل في الجانب المدين من الحساب بدفتر الأستاذ المبلغ المدين من واقع دفتر اليومية ويكتب إلى جواره اسم الحساب في الطرف الآخـر مـن القيـد، أي الطرف الدائن في هذه الحالة.
- يثبت تاريخ العملية في الحساب بدفتر الأستاذ.
- يثبت رقم صفحة اليومية التي تم ترحيل طرف القيد منها، في خانـة المرجـع بالحساب بدفتر الأستاذ.
- وفقا للخطوة السابقة يكون قد تم ترحيل الطرف المدين من القيد، ولتأكيد هـذه الحقيقة يتم الرجوع إلى دفتر اليومية ويثبت فيه رقم صفحة الحســاب بدفـتـر الأستاذ التي تم ترحيل طرف القيد إليها.
- نكرر الخطوات الخمس السابقة لترحيل الطرف الدائن من اليومية العامة، مـع ملاحظة كتابة اسم الحساب في الطرف الآخر من القيد (في الخطوة رقـم ٢)وهو الطرف المدين في هذه الحالة.
الترصيد (Balancing)
الترصيد عبارة عن استخراج نتيجة العمليات المالية التي أثرت على الحساب المعين، وتتبع خطوات الترصيد التالية في هذه العملية:
- يجمع جانبي الحساب ويحدد الجانب ذي المجموع الأكبر.
- يكتب المجموع الأكبر في خانة المجموع في جانبي الحساب.
- يستخرج الفرق بين الجانبين (المتمم) وهو عبارة عن رصيد الحساب.
وعند ترصيد الحسابات نواجه بأحد الاحتمالات التالية:
- تساوي جانبي الحساب وبالتالي يكون الرصيد مقفلا أي بدون رصيد.
- زيادة الجانب المدين للحساب عن الجانب الدائن، وبالتالي يظهر رصيد مدين للحساب كمتمم حسابي في الجانب الدائن.
- زيادة الجانب الدائن للحساب عن الجانب المدين، وبالتالي يظهر رصيد دائـن للحساب كمتمم حسابي في الجانب المدين.
ولا شك أن عملية الترصيد تعتبر بمثابة إجراء ضروري للتعرف على التأثير النهائي لمختلف العمليات المالية على حسابات المنشأة تمهيدا لإعداد ميزان المراجعة. ويلاحظ أن الحسابات ذات الطبيعة المدينة مثل حسابات الأصول وحسابات المصروفات تكون أرصدتها مدينة أما الحسابات ذات الطبيعة الدائنة مثـل حسابات الخصوم وحسابات حقوق الملكية وحسابات الإيرادات فإن أرصدتها تكون دائنة. ولتوضيح عملية الترحيل والترصيد يمكن استعراض المثال التالي:
مثال شامل :
فيما يلي بعض العمليات التي تمت خلال شهر يناير 2022 م لمنشـأة “الجندي” للخدمات العقارية:
- في 1/1 بدأت منشأة “الجندي” للخدمات العقارية أعمالها بتخصيص مبلـغ 360,000 جنيه كرأس مال أودع في البنك باسم المنشأة.
- في 1/2 تم شراء أراضي بمبلغ 282,000 جنيه بشيك.
- في 1/5 تم شراء مبني بمبلغ 72,000 جنيه ، دفع منها 30,000 جنيه بشيك والباقي على الحساب.
- في 1/10 تم بيع جزء من الأراضي بسعر التكلفة وقدره 22,000 جنيه علی الحساب.
- في 1/14 تم شراء معدات مكتبية بمبلغ 10,800 جنيه على الحساب.
- في 1/20 تم تحصيل مبلغ 3,000 جنيه نقدا من قيمة الأراضي المباعة فـي العاشر من نفس الشهر.
- في 1/29 تم تسديد 6,000 جنيه من المبلغ المتبقي من ثمن المبني.
المطلوب:
- إثبات العمليات السابقة في دفتر اليومية.
- ترحيل القيود إلى الحسابات المختصة بدفتر الأستاذ وترصيد الحسابات.
الحل:
لتحميل المثال اكسيل⇐ دفتر الاستاذ
1-إثبات العمليات السابقة في دفتر اليومية:
| دفتر اليومية صفحة رقم (….) | ||||||
| المبالغ | البيان | رقم القيد | المرجع | التاريخ | ||
| مدين | دائن | المستند | صفحة الاستاذ | |||
| 360,000 | من حـ / البنك | 1 | 2022/01/01 | |||
| 360,000 | الي حـ/ رأس المال | |||||
| اثبات رأس المال المنشأه | ||||||
| 282,000 | من حـ / الاراضي | 2 | 2022/01/02 | |||
| 282,000 | الي حـ/ البنك | |||||
| شراء اراضي وسداد القيمة بشيك | ||||||
| 72,000 | من حـ / المباني | 3 | 2022/01/05 | |||
| الي مذكورين | ||||||
| 30,000 | حـ / البنك | |||||
| 42,000 | حـ / الدائنين | |||||
| شراء مبني وتسديد جزء من القيمة بشيك والباقي بالاجل | ||||||
| 22,000 | من حـ / المدينين | 4 | 2022/01/10 | |||
| 22,000 | الي حـ/ الاراضي | |||||
| بيع جزء من الاراضي بالتكلفة | ||||||
| 10,800 | من حـ / المعدات المكتبية | 5 | 2022/01/14 | |||
| 10,800 | الي حـ / الدائنين | |||||
| شراء معدات مكتبية بالاجل | ||||||
| 3,000 | من حـ / البنك | 6 | 2022/01/20 | |||
| 3,000 | الي حـ/ المدينين | |||||
| مبالغ محصلة من المدينين | ||||||
| 6,000 | من حـ / الدائنين | 7 | 2022/01/29 | |||
| 6,000 | الي حـ/ البنك | |||||
| مبالغ مسددة للدائنين | ||||||
2- الترحيل إلى الحسابات المختصة بدفتر الأستاذ وترصيد الحسابات:
| حـ/ البنك | |||||
| المبلغ | البيان | التاريخ | المبلغ | البيان | التاريخ |
| 360,000 | الي حـ/ رأس المال | 01/01/2022 | 282,000 | من حـ / الاراضي | 02/01/2022 |
| 3,000 | الي حـ/ المدينين | 20/01/2022 | 30,000 | من حـ / المباني | 05/01/2022 |
| 6,000 | من حـ / الدائنين | 29/01/2022 | |||
| 45,000 | رصيد مرحل | 31/01/2022 | |||
| 363,000 | اجمالي | 363,000 | اجمالي | ||
| 45,000 | رصيد منقول | 01/02/2022 | |||
| حـ/ رأس المال | |||||
| المبلغ | البيان | التاريخ | المبلغ | البيان | التاريخ |
| 360,000 | رصيد مرحل | 31/01/2022 | 360,000 | من حـ / البنك | 01/01/2022 |
| 360,000 | اجمالي | 360,000 | اجمالي | ||
| 360,000 | رصيد منقول | 01/02/2022 | |||
| حـ/ الاراضي | |||||
| المبلغ | البيان | التاريخ | المبلغ | البيان | التاريخ |
| 282,000 | الي حـ/ البنك | 02/01/2022 | 22,000 | من حـ / المدينين | 02/01/2022 |
| 260,000 | رصيد مرحل | 31/01/2022 | |||
| 282,000 | اجمالي | 282,000 | اجمالي | ||
| 260,000 | رصيد منقول | 01/02/2022 | |||
| حـ/ المباني | |||||
| المبلغ | البيان | التاريخ | المبلغ | البيان | التاريخ |
| 30,000 | الي حـ / البنك | 05/01/2022 | |||
| 42,000 | الي حـ / الدائنين | 72,000 | رصيد مرحل | 31/01/2022 | |
| 72,000 | اجمالي | 72,000 | اجمالي | ||
| 72,000 | رصيد منقول | 01/02/2022 | |||
| حـ/ المعدات المكتبية | |||||
| المبلغ | البيان | التاريخ | المبلغ | البيان | التاريخ |
| 10,800 | الي حـ / الدائنين | 14/01/2022 | 10,800 | رصيد مرحل | 31/01/2022 |
| 10,800 | اجمالي | 10,800 | اجمالي | ||
| 10,800 | رصيد منقول | 01/02/2022 | |||
| حـ/ المدينين | |||||
| المبلغ | البيان | التاريخ | المبلغ | البيان | التاريخ |
| 22,000 | الي حـ / الاراضي | 02/01/2022 | 3,000 | من حـ/ البنك | 20/01/2022 |
| 19,000 | رصيد مرحل | 31/01/2022 | |||
| 22,000 | اجمالي | 22,000 | اجمالي | ||
| 19,000 | رصيد منقول | 01/02/2022 | |||
| حـ/ الدائنين | |||||
| المبلغ | البيان | التاريخ | المبلغ | البيان | التاريخ |
| 6,000 | الي حـ / البنك | 29/01/2022 | 42,000 | من حـ/ المباني | 05/01/2022 |
| 46,800 | رصيد مرحل | 31/01/2022 | 10,800 | من حـ / المعدات المكتبية | 14/01/2022 |
| 52,800 | اجمالي | 52,800 | اجمالي | ||
| 46,800 | رصيد منقول | 01/02/2022 | |||
الحساب ذو الرصيد المتحرك
تم حتى الآن عرض نموذج حساب الأستاذ الذي يأخذ شكل حرف (T) والذي يعتبر من النماذج الشائعة الاستخدام، كما أنه ملائم جدا للأغراض التوضيحية، إلا أن هناك نموذجا آخر يطلق عليه حساب الأستاذ ذو الرصيد المتحرك والذي يأخذ الشكل التالي، مع ملاحظة أن البيانات المدرجة في هذا النمـوذج هـي بيانـات إيضاحيـة افتراضية.
| حـ/ النقدية | |||||
| التاريخ | البيان | رقم اليومية | مدين | دائن | الرصيد |
| 2022/01/01 | رصيد | 75,000 | |||
| 2022/01/15 | حـ/ المدينين | 50,000 | 125,000 | ||
| 2022/01/25 | حـ/ الدائنين | 35,000 | 90,000 | ||
وكما يتضح من نموذج الحساب فقد تم تخصيص خانة للتاريخ وخانة للبيـان وخانة لرقم صفحة اليومية التي تم إثبات العملية فيها، ثم خانة للمبالغ التـي يجعـل الحساب مدينا بها وخانة للمبالغ التي يجعل الحساب دائنا بها وأخيرا خانـة لرصيـد الحساب. وتظهر الخانة الأخيرة رصيد الحساب بعد ترحيل كل عملية من العمليات.
الرصيد الطبيعي للحساب
لايشير نموذج الحساب ذو الرصيد المتحرك إلى طبيعـة رصيـد الحسـاب المعين فيما إذا كان مدينا أو دائنا. وهو الأمر الذي يتطلب تفـهما لطبيعـة أرصـدة الحسابات، فحسابات الأصول والمصروفات أرصدتها مدينة بطبيعتها، في حيـن أن أرصدة حسابات الخصوم وحقوق الملكية والإيرادات دائنـة بطبيعتـها. ولاشـك أن طبيعة الرصيد في كونه مدينا أو دائنا تحدد أثر العملية التي يتم ترحيلها للحساب مـن حيث زيادته أو نقصه. فجعل أحد حسابات الأصول مدينا يؤدي إلى زيادة الرصيـد المدين للحساب بالمبلغ الذي جعل به مدينا، في حين أن جعل أحد حسابات الخصـوم مدينا يؤدي إلى نقص الرصيد الدائن للحساب بالمبلغ الذي جعل به مدينا. ومن ثم فإن هناك قواعد تحكم استخراج الرصيد الجديد للحساب ذي الرصيد المتحرك بعد ترحيل كل عملية والتي يمكن إيضاحها كما يلي:
بالنسبة لحسابات الأصول والمصروفات:
الرصيد الجديد = الرصيد القديم + القيد الذي يتم ترحيله لخانة المدين
أو الرصيد الجديد = الرصيد القديم – القيد الذي يتم ترحيله لخانة الدائن
بالنسبة لحسابات الخصوم وحقوق الملكية والإيرادات:
الرصيد الجديد = الرصيد القديم – القيد الذي يتم ترحيله لخانة المدين
أو الرصيد الجديد = الرصيد القديم + القيد الذي يتم ترحيله لخانة الدائن
يمكن أن نخلص مما سبق إلى أن الدورة المحاسبية تبدأ بحدوث عملية ماليـة ثم يتم إعداد مستندات هذه العملية، وبعد ذلك يتم تسجيل المعلومات في دفتر اليوميـة ثم يتم الترحيل للحسابات ذات العلاقة بدفتر الأستاذ وبعدهـا يـتـم ترصيـد تلـك الحسابات. ومن واقع الأرصدة المستخرجة من الحسابات يتم إعداد ميزان المراجعـة .
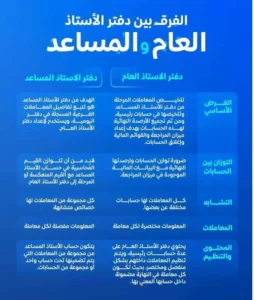
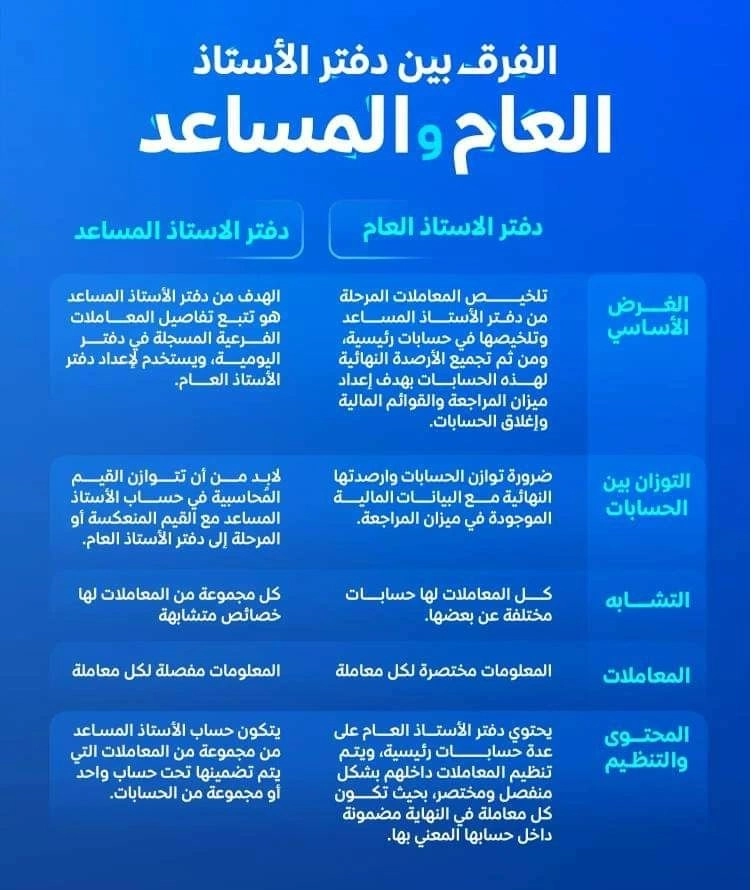
الفرق بين دقفتر دفتر الأستاذ العام ودفتر دفتر الأستاذ المساعد